안녕하세요. 리겔입니다. 이번 포스팅에서는 종합부동산세 환급 신청과 관련하여 살펴보도록 하겠습니다.
먼저 2023년 기준 종합부동산세의 계산내역 및 구조 등은 아래 글을 참고 하시면 되겠습니다.
https://blog.naver.com/rigel07/222954080836
다음으로 오픈 채팅방 등에서 공유되고 있는 아래 자료를 같이 보겠습니다.
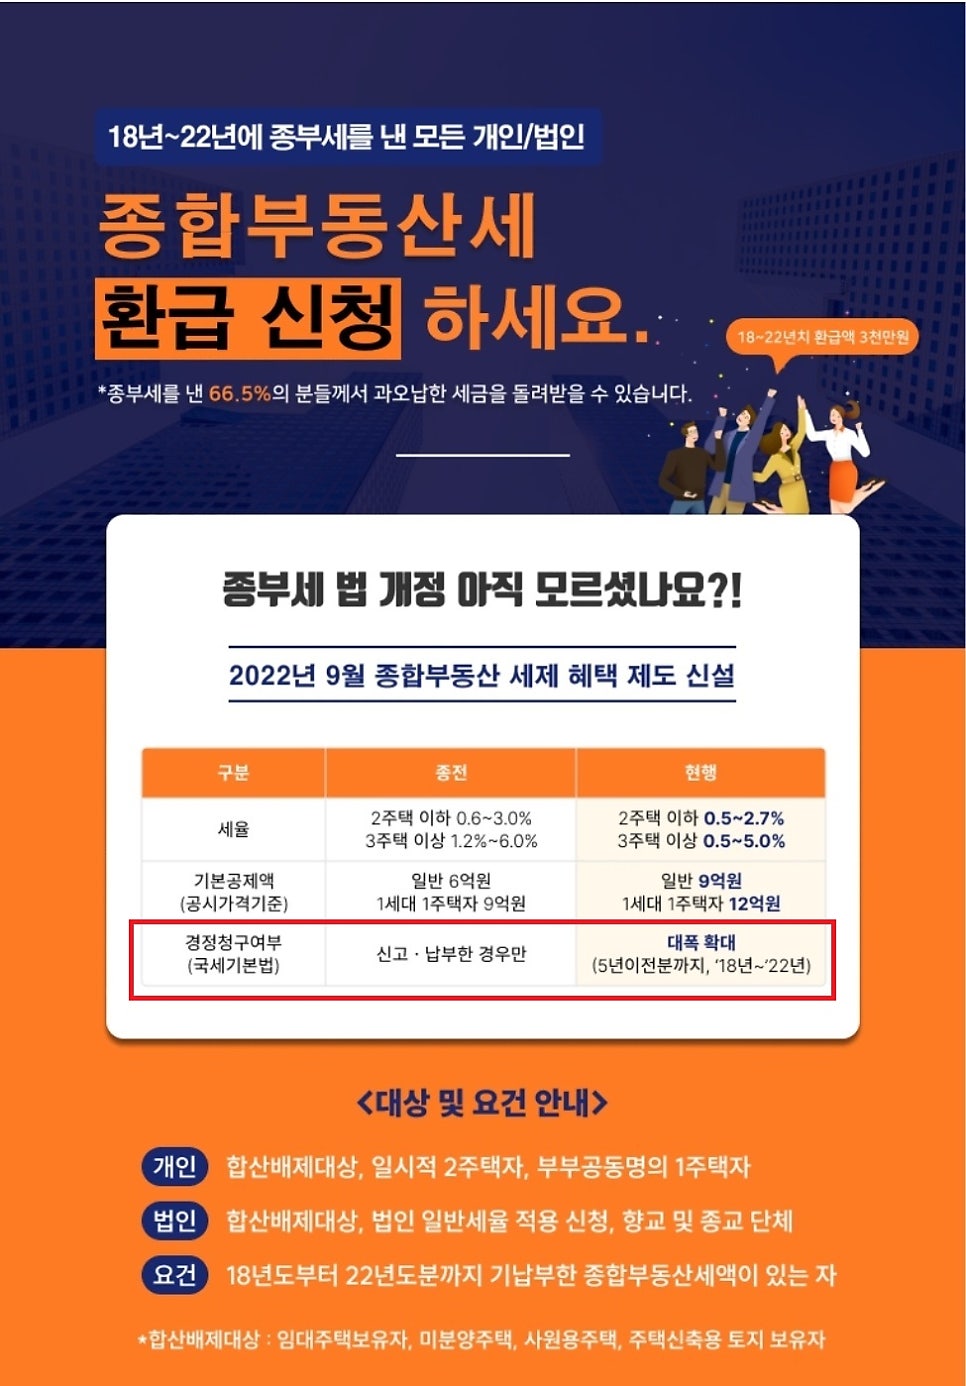
위의 내용에서 세율과 기본 공제액부분은 세법 개정으로 2023년 이후 종합부동산세 계산 시에만 적용되는 내용으로 이전에 납부하였던 부분에 대해서는 적용되지 않습니다. 위 사진에서 중요하게 볼 부분은 경정청구 여부와 관련한 내용입니다.
종합부동산세법이 아닌 국세기본법의 개정으로 인하여 세무서에서 고지된 내역으로 납부를 한 경우에도 개인 기준 합산배제 대상이 있음에도 신청하지 않고 고지가 되었거나, 일시적 2주택으로서 종전주택을 먼저 양도한 경우, 또는 부부공동명의 1주택자로서 선택 적용(1주택자 기준 신고나 공동명의 신고 중 선택 가능)하는 경우 세액 차이가 있는 경우에 경정 청구 신청에 의하여 과다 납부한 세금을 돌려 받을 수 있게 됩니다.
1. 일시적 2주택의 경우
2022년 중에는 종합부동산세에서도 일시적 2주택의 개념이 도입되어, 신규 주택을 취득하고, 3년 이내 종전주택을 양도하는 경우에는 조정대상지역 2주택이라 하더라도 1주택 세율을 적용하여 종합부동산세를 계산합니다. 다만 이 때는 임대 주택 합산배제와는 공시가격이 합산되지 않는 것은 아니고, 세율 적용단계에서 1주택 세율을 적용하게 됩니다. 또한 기한 (3년) 내에 종전 주택을 양도하지 않은 경우에는 과소 신고/ 납부된 부분에 대하여 추가적으로 납부하여야 하는 부분도 있습니다.
2023년에는 조정대상/비조정대상지역의 구분이 없어졌으므로, 일시적 2주택의 경우에 2주택으로 신고된다고 하더라도 중과세율이 적용되지 않고, 일반세율이 적용됩니다. 따라서 2022년과 2023년 기준 유불리함을 따져 보아야 하겠습니다.
2. 부부공동명의 1주택자
부부공동명의 1주택자 또한 2022년과 2023년의 유불리함이 다를 수 있습니다. 먼저 기본공제액이 2022년은 6억 원 이지만 2023년은 9억 원이고, 1세대 1주택 단독명의인 경우에는 2022년의 공제액이 11억 원, 2023년의 공제액은 12억 원이 적용됩니다.
1세대 1주택 단독명의의 경우에는 소유주의 보유기간과 연령에 따라 계산된 세금액에서 최대 80%의 금액을 공제할 수 있습니다. 보유기간이 길지 않은 경우에는 2022년의 경우 공동명의로 12억 원, 2023년의 경우 18억 원을 공제할 수 있으므로 비교하여 유불리 여부를 살펴 보아야 하겠습니다.
3. 합산배제 임대주택 등
주택임대사업자가 임대하는 임대주택의 경우에는 요건에 따라 종합부동산세 계산 시 합산대상에서 제외합니다. 이부분은 납세자들께서 매년 9월 15일 ~ 9월 30일에 신고에 의하여 이미 합산배제를 적용하고 있을 것 입니다. 그럼에도 불구하고 누락된 부분이 있으면 경정청구에 의하여 과다 납부된 세금을 되돌려 받을 수 있습니다.
4. 재건축 대상 주택을 보유하고 있는 경우
이와는 별개의 내용으로서 , 재건축 대상 구역내 주택을 소유하고 있는 경우에는 요건에 해당한다면, 과세 대상에서 제외될 수가 있습니다. 대상은 관리처분인가 이후 22년 6월 1일 ( 또는 23년 6월 1일) 이전에 구역내에서 이주가 완료된 경우입니다.
각 항목에 해당하여 환급 받으실 금액이 있는 경우가 있거나, 해당 여부를 확인하고 싶은 분들은 홈택스세금신고- 종합부동산세 - 과세물건 및 세액 상세조회 메뉴에서 소유주택 명세엑셀 다운로드 파일과 고지세액 상세내역을 다운로드 하여 [email protected] 으로 전달하여 주시면 자세히 안내 드리도록 하겠습니다.
TEL : 02 6241 2614
MOBILE : 010 2997 2614