안녕하세요. 리겔입니다. 오늘은 재건축,재개발사업을 진행하는 과정에서 관리처분계획의 인가로 획득하게 되는 조합원 입주권의 양도소득세에 대하여 살펴 보도록 하겠습니다.
2023년 8월 31일자로 임시사용승인을 받고, 조합원들이 입주가능한 #반포래미안원베일리를 기준으로 하여 보겠습니다. 입주기간은 11월 15일까지로 지정된 듯 합니다.
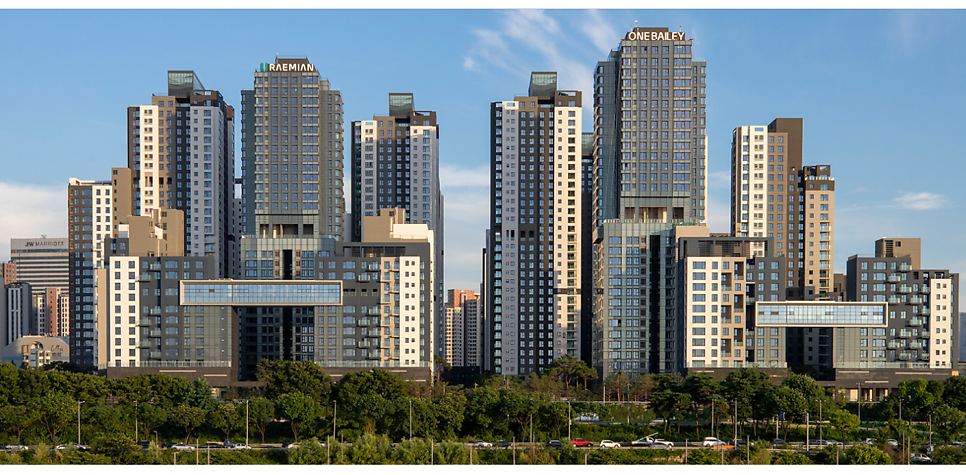
반포래미안 원베일리는 신반포3차, 신반포23차, 반포 경남아파트, 반포 우정에쉐르, 경남상가를 통합재건축하여 2,990 세대의 신축 아파트를 짓는 재건축사업으로 조합원 분양은 보류지 27세대를 포함하여 조합원 분양분이 2,766세대이고, 일반분양이 224 세대로 진행되었습니다.
원베일리의 최초 사업시행인가는 2017년 9월 12일, 관리처분계획인가는 2018년 7월 2일에 이루어졌습니다. (사업진행속도 ㄷㄷ)
https://cleanup.seoul.go.kr/cafe/mainIndx.do?cafeUrl=shinbanpo3
양도소득세 관점에서는 관리처분계획인가일인 2018년 7월 2일을 기준으로 이전에 취득한 경우를 원조합원, 그 이후에 취득한 경우에는 승계조합원이 됩니다. 또한 사용승인이 고시되었으므로 조합원 분양분 기준으로 이미 주택이 된 상황으로현재 원베일리의 양도소득세를 판단한다면, 주택의 양도가 되는 것입니다. 이전 고시, 등기 등이 완료되고 실제 거래가 가능한지와는 별개입니다. 또한 주택의 양도가 되므로, 취득일에 따른 보유기간을 고려하여 양도소득세를 계산하여야 합니다.
1. 세율 적용
1) 원조합원의 취득일 - 종전 주택 취득일
- 원조합원의 경우에는 종전주택을 보유한 상태에서 관리처분계획의인가로 입주권으로 변환된 후 공사기간을 거쳐 이번에 준공된 것이므로 양도소득세를 계산할 때, 전체 보유기간을 통산하여 계산합니다. 따라서 2018년 6월 30일에 취득한 경우라고 하더라도 이미 보유기간 2년의 조건을 만족하였으므로, 일반과세의 적용이 가능합니다. 사례로 2017년 8월 2일 이전에 취득한 경우라면, 1세대 1주택인 경우 거주요건이 필요하지 않은 경우이므로 12억 이하부분에 대하여 비과세가 적용 가능한 것입니다.
2) (양도세)승계조합원의 취득일 - (임시)사용승인일
- 관리처분인가일 이후 취득한 승계조합원의 경우에는 주택의 취득일자는 2023년 8월 31일 - 임시사용승인일이 됩니다. 따라서 승계조합원의 경우에는 관리처분인가일 이후인 2018년 9월 2일에 취득한 경우 입주권의로서의 보유기간은 4년이 지났지만, 입주권에서 주택으로 신분이 변경되었기에 주택의 양도소득세를 기준으로 세율 계산을 하여야 하고, 따라서 극단적으로 매도 잔금일자가 2023년 9월 10일이라면, 주택으로서의 보유기간은 10일이 되는 것입니다. (2023년 9월 1일 ~ 2023년 9월 10일까지만 주택으로 보유한 것입니다.) 주택으로서 보유기간이 1년 미만인 경우에는 양도소득세 70%, 지방소득세 7%가 부과될 수 있는 것입니다. 양도소득세 승계조합원의 경우 장기보유공제는 적용되지 않는 것이지만, 일반세율은 적용가능하였습니다. 그러나 주택으로 상태가 변경되었기에, 2025년 9월 1일 이후 매도하여야 일반세율 적용이 가능하겠습니다.
2. 장기보유공제의 적용
1) 원조합원의 장기보유공제의 계산
원조합원이 재건축아파트를 양도하는 경우에 장기보유공제는 두 부분으로 나누어 계산합니다. 종전주택 취득일부터 양도일까지의 기간(기존부동산분 장기보유공제)과 관리처분인가일로부터 양도일까지의 기간(분담금(청산금)납부분 장기보유공제)으로 나누어 계산합니다. 이 때, 1세대가 1주택을 양도하는 경우로서 거주를 한 경우에는 최대 80%의 장기보유공제가 가능합니다. 이 때, 거주기간은 관리처분인가일 이전 거주한 기간과 신축주택이 사용승인 후 실제거주한 기간을 나누어 각각 계산하게 됩니다.
2) (양도세) 승계조합원의 장기보유공제의 계산
승계 조합원의 경우에는 주택의 취득시기가 2023년 8월 31일이 되므로, 이 때부터 3년 이상 보유(26년 9월 1일 이후)매도하여야 장기보유공제가 가능합니다. 주택을 양도하는 경우에는 주택 취득일 이후 보유기간에 대해서만 장기보유공제를 계산하기 때문입니다.
3. 예시 사례
7월에는 전용 84㎡의 래미안 원베일리 조합원 입주권이 45억 9천만원에 실거래된 내역이 있습니다. 입주권으로 매도한 경우에는 관리처분인가일까지만 장기보유공제의 대상이 되고 관리처분인가일 이후 차익분에 대해서는 장기보유공제가 가능하지 않습니다. 이 조합원 1세대 1입주권으로 비과세 조건을 만족하고, 매도한 경우라고 한다면, 입주권으로 매도한 경우와 주택으로 매도한 경우 예상 양도세를 계산해 보도록 하겠습니다. 계산을 하기 위해서는 몇 가지 가정이 필요한데, 조합원 분양가는 평균 금액이 19억 원을 기준으로 하겠습니다. 종전주택은 2013년 10월 쯤, 경남아파트 73.5㎡를 7억 원 정도에 매수한 것으로 가정합니다. 2020년 6월 10일자 자료에서 경남아파트 73.5㎡ 를 원베일리 34평을 받는 경우의 분담금은 약 6억 원 정도 되겠습니다. 즉 7억 원에 매수한 아파트를 13억 원 정도로 평가받아(종전자산) 분담금 6억 원 정도를 납부하여 조합원 분양가 19억 원이 되는 것이고, 이 아파트를 45억 9천 만원에 매도하는 경우입니다.
|
입주권 매도 -실거주2년 |
입주권 매도 -실거주 X |
주택 매도 - 실거주 2년 |
주택 매도 - 실거주 X | |
|
매도금액 |
45.9억 |
45.9억 |
45.9억 |
45.9억 |
|
취득금액 |
13억 ( 7억 + 분담금6억) |
13억 |
13억 |
13억 |
|
양도차익 |
32.9억 |
32.9억 |
32.9억 |
32.9억 |
|
과세대상 양도차익 |
24.2억 |
24.2억 |
24.2억 |
24.2억 |
|
장기공제 |
5억 |
1.8억 |
5.4억 |
2.2억 |
|
과세표준 |
19.2억 |
22.4억 |
18.8억 |
20억 |
|
양도소득세 |
7.8억 |
9.1억 |
7.6억 |
8.9억 |
이처럼 조합원 입주권의 경우에는 종전주택에서 실거주 했는지, 신축 후 주택에서 실거주 했는지에 따라 장기보유공제 금액이 차이가 나고, 그에 따라 양도소득세도 차이가 발생합니다. 또한 원조합원인 경우에도 사업시행인가 즈음부터는 프리미엄이 반영되기 때문에 예상과는 다른 양도소득세의 결과가 발생할 수 있습니다(계산된 양도차익을 관처전 차익부분과 관처후 차익부분으로 나누게 되고, 장기보유공제 금액도 각각 적용하게 됩니다)
분담금이 많은 경우 관처이후 차익 부분의 비율이 더 커지게 되므로, 신축후에 거주를 하면서 장기보유를 한다면, 양도소득세에서 장기보유공제의 혜택을 볼 수가 있겠습니다.
재건축 아파트 양도소득세 등이 궁금하시면, 리겔 세무회계를 찾아주세요 ^^
서울특별시 서초구 강남대로 381 801호
이 블로그의 체크인 이 장소의 다른 글