안녕하세요. 리겔입니다. 양도소득세, 종합부동산세 등과 함께 부동산과 관련한 세금 중 상속세도 잘 알고 있어야 실제 상속이 이루어졌을 때, 상속세 신고에 대하여 잘 마무리할 수 있을텐데요. 오늘은 상속과 관련하여 기본적인 내용에 대하여 살펴 보도록 하겠습니다.
|
1. 상속의 정의 |
사망으로 인하여 돌아가신 분(피상속인)이 보유하고 있던 재산이 상속인들에게 피상속인의 재산에 관하여 포괄적으로 권리의무가 승계되는 것을 말합니다. 이때, 상속에는 유증(遺贈), 사인증여(死因贈與), 유언대용신탁, 수익자연속신탁 등을 포함합니다.
|
1.1 상속재산의 분할과 관련하여 |
상속재산의 분할은 협의가 되는 경우에는 상속인들과의 협의에 의하여 분할하는 것이며, 협의가 되지 않는 경우에는 법정비율에 따르게 됩니다. 민법에 정해진 상속의 순위는 1순위가 직계비속, 2순위 직계존속, 3순위 형제자매, 4순위가 4촌 이내의 방계혈족이 되며, 피상속인(돌아가신 분)의 배우자가 있는 경우에는 상속받는 사람 기준으로 동일한 순위를 가지게 됩니다. 다만, 배우자에게 대해서는 그 비율을 50% 더 인정해 줍니다. 예를 들어 상속받는 자녀가 2명이고, 피상속인의 배우자가 있으시다면, 자녀 1 : 자녀 2 : 배우자가 각각 1 : 1 : 1.5의 비율이 법정비율이 됩니다.
|
2. 상속세의 계산구조 |
상속이 진행되면 재산적가치가 있는 피상속인의 모든 재산(순자산가액 기준)이 상속세의 과세대상이 되며, 상속과세가액에서 채무 등을 금액을 차감한 상속재산가액을 계산합니다. 여기에 상속재산공제금액을 차감한 금액을 과세표준이라 하여 앞에서 살펴본 증여세의 세율과 동일한 세율을 곱하여 계산합니다. 최근 자산가격이 일부 조정되기는 하였으나, 세율이 개정된 지가 제법 오랜 시간이 지났고, 명목상 최고 세율이 높은 상황으로 지속적으로 상속세 계산 방법에 대한 개정 요구가 많아지고 있습니다. 정부에서도 이 부분을 반영하여 현재 기준(상속재산에 세율을 적용하는 방식)이 아닌 유산 취득세기준(각 상속인이 나누어 가진 재산에 세율을 적용하는 방식)으로의 개편을 연구 중인 듯합니다. 이 역시 증여세의 개편과 함께 추이를 지켜보아야 하겠습니다.
|
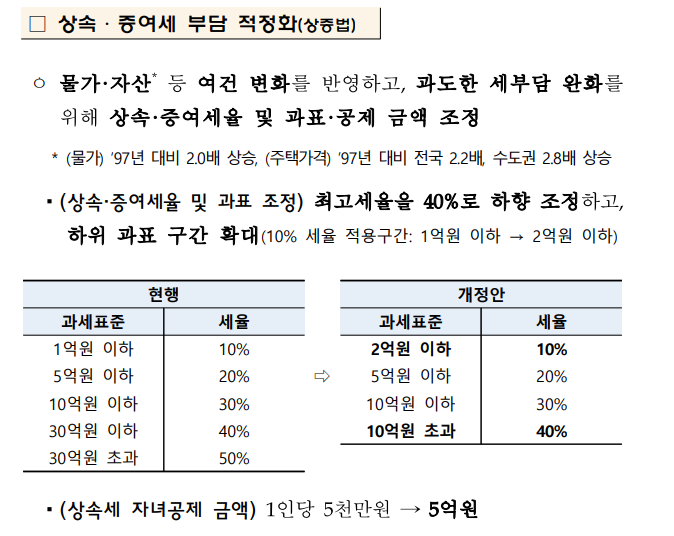
2.1 상속재산 공제 |
상속의 경우에는 기초 공제 2억 원에 자녀 1인별로 5천만 원 등으로 계산하지만, 최근에는 자녀의 수가 그리 많지 않으므로 일괄공제 5억 원을 적용합니다. 이와 별도로 피상속인의 배우자가 살아계셔서 상속인이 되는 경우 최소 5억원 최대는 30억 원까지 민법 상 법정 비율을 한도로 공제할 수 있습니다. 협의에 의하여 배우자가 상속받지 않는 경우에도 5억 원의 공제는 가능합니다. 이러한 규정으로 배우자가 있는 경우 10억 원, 없는 경우에는 5억 원이 넘지 않으면 상속세가 없다는 결론을 내릴 수 있습니다.
|
3. 상속세의 세율 |
상속세의 세율은 상속과세가액(채무 등을 공제한 금액)에서 상속재산 공제 금액을 차감한 과세표준에 적용합니다. 과세표준이 증가함에 따라 세율도 증가하는 누진세율 구조를 따르게 되며, 각 과세표준에 따른 세율은 다음과 같습니다.
|
과세표준 |
세율 |
누진공제 |
|
1억 원 이하 |
10% |
- |
|
5억 원 이하 |
20% |
1,000만 원 |
|
10억 원 이하 |
30% |
6,000만 원 |
|
30억 원 이하 |
40% |
1억 6,000만 원 |
|
30억 원 초과 |
50% |
4억 6,000만 원 |
|
4. 상속세의 납부기한 |
상속세는 상속개시일(사망일)이 속하는 달의 말일로부터 6개월 후까지 신고 납부를 진행하여야 합니다. 양도소득세나 증여세보다 신고납부기한이 긴 이유는 상속세 납부세액이 있는 경우는 재산금액 크다는 이야기이고, 이 재산의 상속재산 분할이 어떻게 되는지가 상속인들간 이슈가 있을 수 있기 때문입니다. 상속세의 경우도 증여세와 동일하게 신고기한까지 신고납부를 진행하는 경우 산출세액에 대하여 3%의 세액공제를 적용할 수 있습니다.
|
4.1 상속세의 분납 |
상속세의 경우 납부할 금액이 큰 경우가 다수이므로 증여세와 동일하게 분납이 가능합니다. 납부할 금액이 1,000만 원을 초과하는 경우 신고기한으로부터 2개월 후까지 분할 납부를 진행할 수 있습니다.
|
납부할 상속세액 |
분할납부 가능세액 |
납부기한 |
|
2,000만 원 이하 |
1,000만 원 초과금액 |
신고납부기한으로부터 2개월 |
|
2,000만 원 초과 |
납부할 상속세액의 50% |
|
4.2 상속세의 연부연납 |
상속세의 경우 분납으로도 자금계획이 원활하지 않을 수 있습니다. 이 때에는 매년 일정금액을 나누어 납부하는 연부연납 제도를 활용할 수 있습니다. 상속세의 경우 최근 세법 개정으로 인하여 최초 신고납부 이후 10년간 연부연납을 진행할 수 있습니다. 다만, 담보제공과 연부연납에 따른 이자는 증여세와 동일하게 2.9%로 계산(2023년 기준)하여 지급하여야 합니다.
이상으로 상속세와 관련하여 가장 기본적인 내용에 대하여 살펴 보았습니다.
상속과 관련하여 상담이 필요하신 분은 언제든지 사무실로 문의 주시면 친절히 안내해 드리겠습니다.