#2024세법개정안 #상속세공제 #양도소득세 #종합부동산세
https://m.yna.co.kr/view/AKR20240725001700002
2024년 세법개정안-정부안이 발표 되었습니다. 이렇게 발표된 세법 개정안은 국회 논의를 거쳐 12월 경 최종 확정되겠습니다. 개정이 되면 시행령 개정 등과 함께 2025.1.1 이후 부터 적용 되겠습니다.
1. 상속세 관련 세율 조정 및 공제 금액 조정
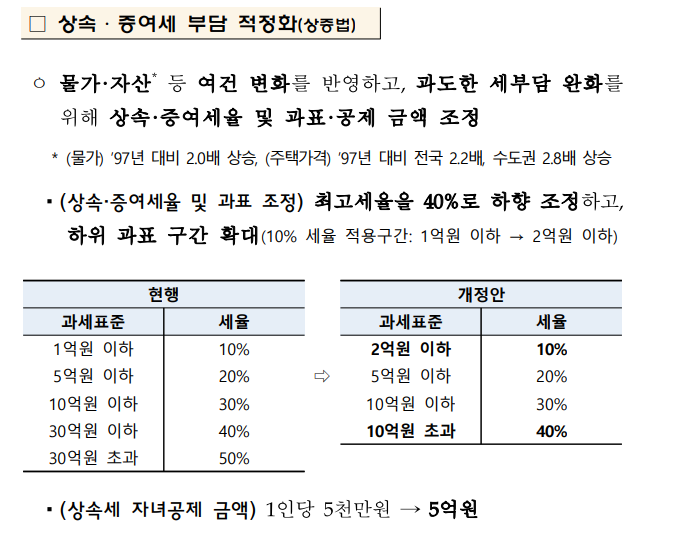
적용 세율에서 과세표준 기준 30억 원 초과 부분에 대한 50% 세율 구간이 폐지 되고, 공제 금액을 차감한 후 10억 원을 초과하는 경우에 40% 세율만 적용되도록 개정안이 발표되었습니다.
또한 공제 적용 시 자녀 1인당 공제 금액 기준을 현행 5천만 원 -> 5억 원으로 대폭 상향 조정하였습니다.
2. 혼인 특례에 대한 기간 연장 ( 5년 -> 10년)
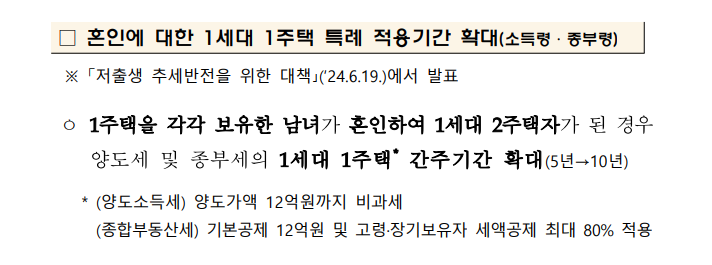
양도소득세와 종합부동산세에서 혼인으로 2주택이 된 경우 , 10년까지는 본인, 배우자 각각 1세대로 적용할 수 있습니다. 혼인 비과세 특례라고 불리는 부분에 대하여 그 적용기간을 10년까지 연장하는 개정안 입니다.
3. 상생임대차 적용기한 연장 ( ~ 26.12.31)
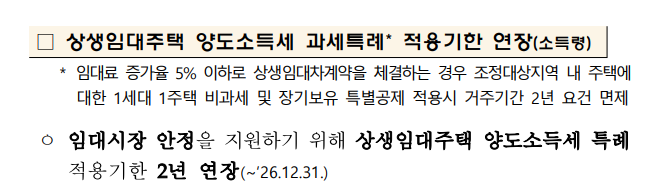
조정대상지역의 주택을 취득하더라도 일정 요건(상생임대주택 특례)을 만족하면, 거주하지 않고도 비과세 특례가 가능합니다. 이 때, 상생임대차 계약을 시작해야 하는 기한이 26.12.31 까지로 연장되는 개정안 입니다.
4. 이월과세 적용 대상 자산 확대 (금융투자소득세 전격 폐지 (안))
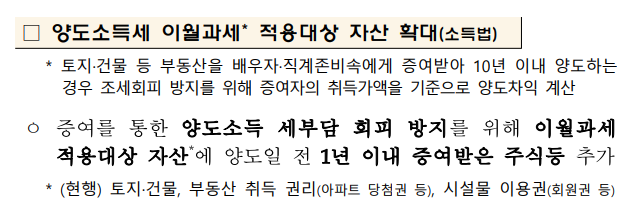
25.1.1 이후 시행 예정이던 금융투자소득세부분을 폐지하고 그에 맞추어 이월과세 적용대상에 증여받은 주식 등을 추가하였습니다. 이월과세는 취득금액을 계산할 때 증여금액이 아닌 증여자의 최초 취득금액을 계산하는 부분입니다. 증여시 취득금액이 높아지므로, 증여를 통하여 양도차익(양도소득)이 줄어드는 부분을 제한하는 내용입니다.
5. 인구감소지역 주택 취득자에 대한 양도소득세 및 종합부동산세 과세 특례
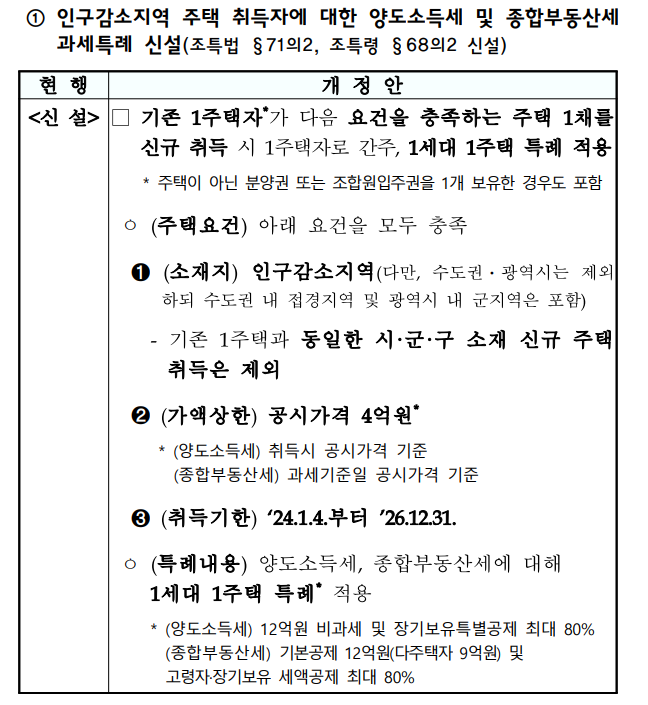
이전에 발표되었던 정책에서 인구감소지역의 주택을 추가 취득하는 경우 이를 주택수 계산에서 제외한다는 내용입니다. 1주택자가 인구감소지역의 주택을 추가 취득하여도 2주택이 아닌 1주택을 세법 적용을 하는 내용이 되겠습니다.
6. 비수도권 준공 후 미분양 주택에 대한 양도소득세 및 종합부동산세 특례
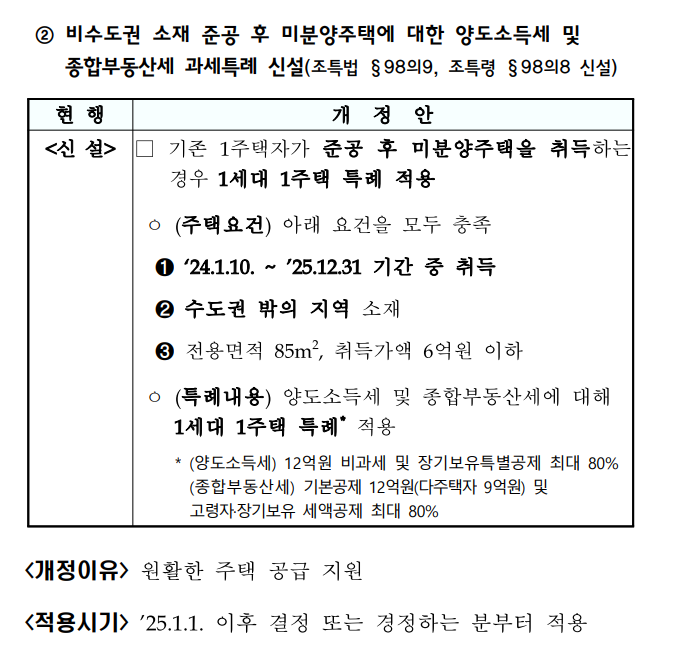
흔히 감면 도장이라고 불리는 2013년 즈음 유행했던 부분과 유사한 내용입니다. 2008년에도 있어서 2018년 즈음에 다시 등장 할 것이라고 예상하였으나 부동산 시세 상승기에 접어들면서 반영되지 않았습니다. 이번 내용은 비수도권 지역으로 제한하면서 발표 되었습니다.
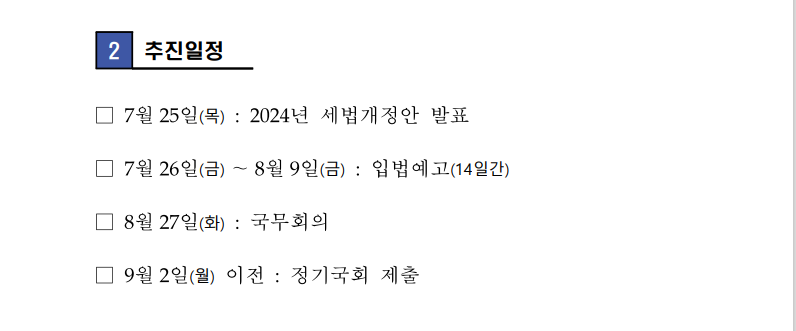
이상으로 발표된 세법 개정안에 대하여 간단하게 살펴 보았습니다. 이번에 발표된 내용은 당장 적용되는 것은 아니고, 법률 개정안 이므로 국회의 논의를 거쳐 통과 되어야 최종 확정되겠습니다. 국회 통과와 관련한 일정은 다음과 같습니다.